全国大学生一站式资讯、文学、实践服务平台

走进信息学府,解码数字消费 ——“先用后付”调研团队赴南京邮电大学开展实地调研
- 发布时间:2026-10-08 阅读:
- 来源:南京财经大学金融学院
近日,“大学生先用后付(BNPL)消费行为与风险治理”调研团队前往南京邮电大学,围绕大学生“先买后付”使用行为、风险现状与心理机制等核心议题开展实地调研。调研团队在校门口合影留念后,随即进入校园,通过线上问卷发放与线下少量访谈相结合的方式,系统收集信息技术背景大学生的消费信贷使用数据。
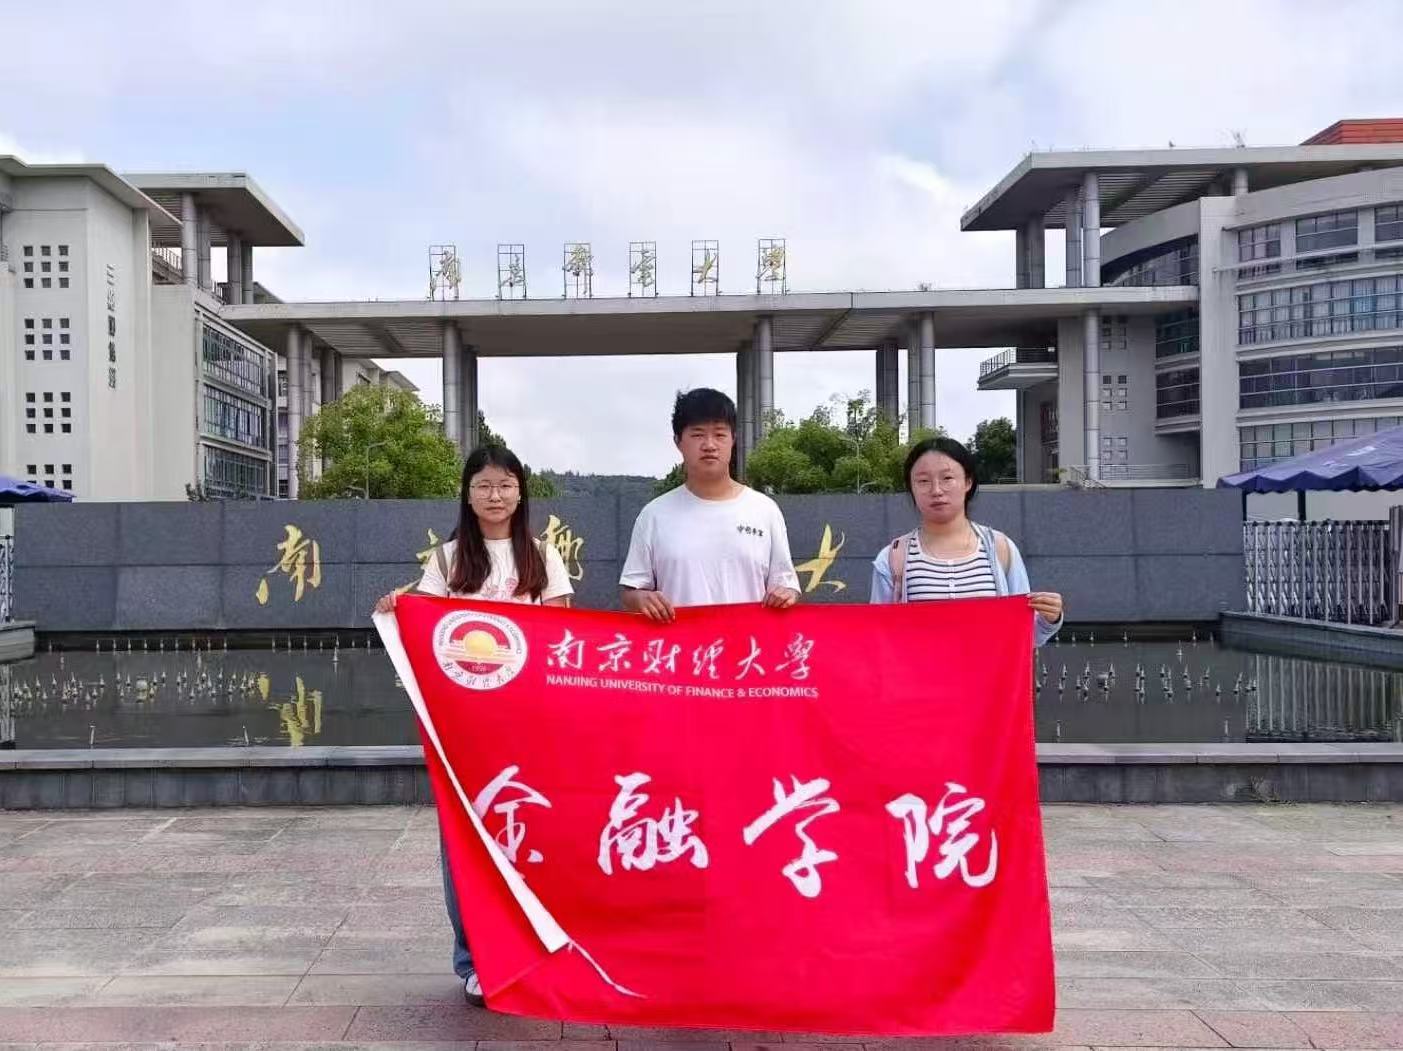 图1 调研团队在南京邮电大学校门口合影 随着数字支付与消费信贷的快速发展,“先买后付”正在成为大学生群体中日益普遍的支付方式。南京邮电大学作为一所以信息科技为特色的高校,学生群体对数字金融产品的接受度高、使用频率高,多平台并用的现象更为普遍,其消费行为具有鲜明的“数字原住民”特征,是观察大学生BNPL使用现状的典型样本。
本次调研以线上问卷为主要数据收集渠道,问卷内容涵盖BNPL使用频率、月均分期金额、主要消费场景、逾期情况、还款压力、还款来源以及心理账户、时间贴现、同伴效应等心理机制测量指标。调查对象覆盖南京邮电大学不同年级、性别、专业和月生活费水平的全日制本科生,确保样本结构的多样性与代表性。
调研同时发现了一些值得关注的风险信号。部分学生表示曾因“可以分期”而购买了原本可能不会购买的商品,提示BNPL不仅是付款方式的调整,还可能实质性地扩张消费。在还款方面,虽然出现逾期的学生比例不高,但已有相当比例的学生感受到不同程度的还款压力,部分学生通过压缩饮食和娱乐开支、增加兼职时间来应对。此外,多平台账单分散导致的累计债务认知不足问题在南邮学生中表现较为突出——不少学生只关注每月单笔应还金额,却对各平台累计待还总额缺乏清晰把握。
在校内访谈中,一位计算机专业的同学坦言:“平时买数码产品习惯了分期,每个平台每期也就几百块,觉得没什么。但有一次把所有账单加起来才发现,下个月要还的钱已经超过了生活费的一半。”这一表述生动地反映了“小额高频、多笔分散”所带来的债务识别困难。
南京邮电大学的调研数据将与其他高校的数据进行汇总分析,调研团队将运用描述统计、多元回归等方法,系统刻画大学生BNPL使用的全景画像,并深入探究心理账户、时间贴现和同伴效应等心理机制对使用强度的影响。同时,团队还将通过随机对照实验,比较风险提示、成本显性化、改变默认选项等不同干预方式的实际效果。
本次调研旨在为大学生数字金融消费者保护提供实证支撑。调研团队将在数据汇总与分析的基础上,最终形成完整的研究报告,并从学生自护、高校精准教育、平台信息优化、监管引导四个维度提出系统性的风险防范建议,推动大学生BNPL风险治理从单纯强调“不要过度消费”转向改善真实决策能力。
图1 调研团队在南京邮电大学校门口合影本次调研以线上问卷为主要数据收集渠道,问卷内容涵盖BNPL使用频率、月均分期金额、主要消费场景、逾期情况、还款压力、还款来源以及心理账户、时间贴现、同伴效应等心理机制测量指标。调查对象覆盖南京邮电大学不同年级、性别、专业和月生活费水平的全日制本科生,确保样本结构的多样性与代表性。
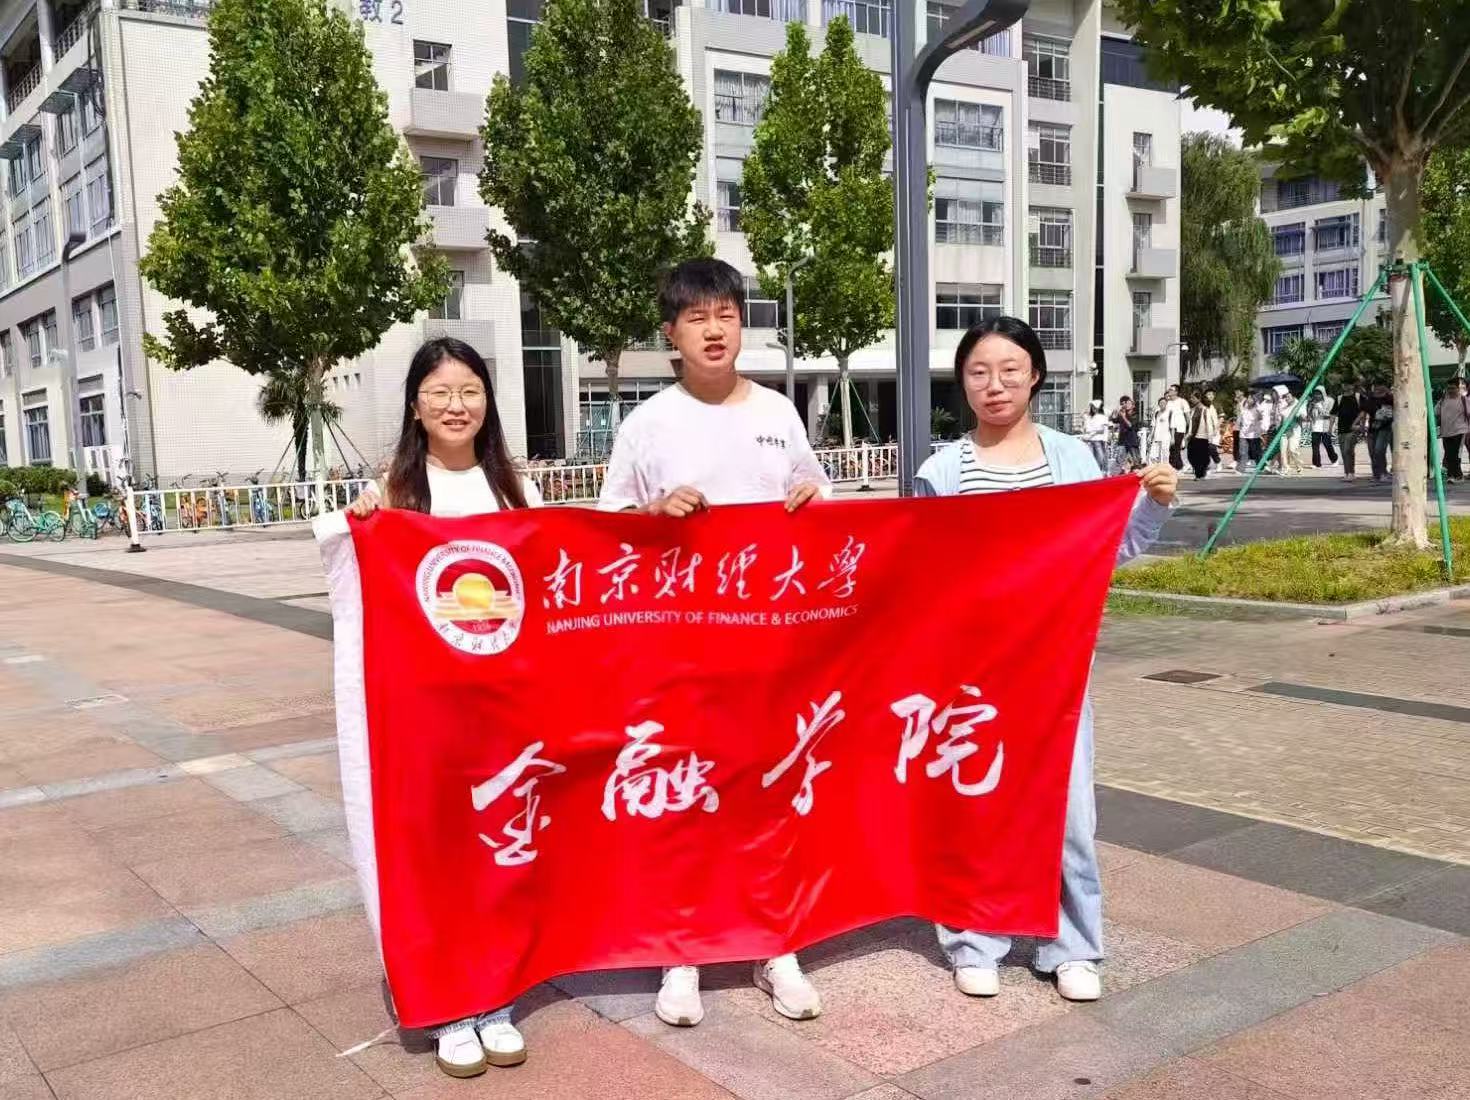
图2 调研团队在南京邮电大学校内开展调研
从初步回收的问卷数据来看,南京邮电大学学生中使用过“先买后付”产品的比例较高,其中每月使用1次及以上的高频使用者占有相当比重。在具体产品选择上,花呗分期、京东白条、抖音月付等主流产品均有较高渗透率,不少学生同时在两个及以上平台开通了分期服务。在消费场景方面,数码产品(手机、电脑、耳机等)和服饰美妆是最主要的分期消费领域,这与信息技术类专业学生对数码设备的较高需求密切相关。调研同时发现了一些值得关注的风险信号。部分学生表示曾因“可以分期”而购买了原本可能不会购买的商品,提示BNPL不仅是付款方式的调整,还可能实质性地扩张消费。在还款方面,虽然出现逾期的学生比例不高,但已有相当比例的学生感受到不同程度的还款压力,部分学生通过压缩饮食和娱乐开支、增加兼职时间来应对。此外,多平台账单分散导致的累计债务认知不足问题在南邮学生中表现较为突出——不少学生只关注每月单笔应还金额,却对各平台累计待还总额缺乏清晰把握。
在校内访谈中,一位计算机专业的同学坦言:“平时买数码产品习惯了分期,每个平台每期也就几百块,觉得没什么。但有一次把所有账单加起来才发现,下个月要还的钱已经超过了生活费的一半。”这一表述生动地反映了“小额高频、多笔分散”所带来的债务识别困难。
南京邮电大学的调研数据将与其他高校的数据进行汇总分析,调研团队将运用描述统计、多元回归等方法,系统刻画大学生BNPL使用的全景画像,并深入探究心理账户、时间贴现和同伴效应等心理机制对使用强度的影响。同时,团队还将通过随机对照实验,比较风险提示、成本显性化、改变默认选项等不同干预方式的实际效果。
本次调研旨在为大学生数字金融消费者保护提供实证支撑。调研团队将在数据汇总与分析的基础上,最终形成完整的研究报告,并从学生自护、高校精准教育、平台信息优化、监管引导四个维度提出系统性的风险防范建议,推动大学生BNPL风险治理从单纯强调“不要过度消费”转向改善真实决策能力。
实践内容推荐
- 阅读