全国大学生一站式资讯、文学、实践服务平台

深入杏林学子,洞察消费新态 ——“先用后付”调研团队走进南京中医药大学开展实地调研
- 发布时间:2026-10-08 阅读:
- 来源:南京财经大学金融学院
近日,“大学生先用后付(BNPL)消费行为与风险治理”调研团队前往南京中医药大学,围绕大学生“先买后付”使用现状、风险感知与消费心理等议题开展实地调研。本次调研采用线上问卷与线下半结构化访谈相结合的方式,旨在深入了解医学生群体在数字消费信贷快速普及背景下的真实消费行为与潜在风险。
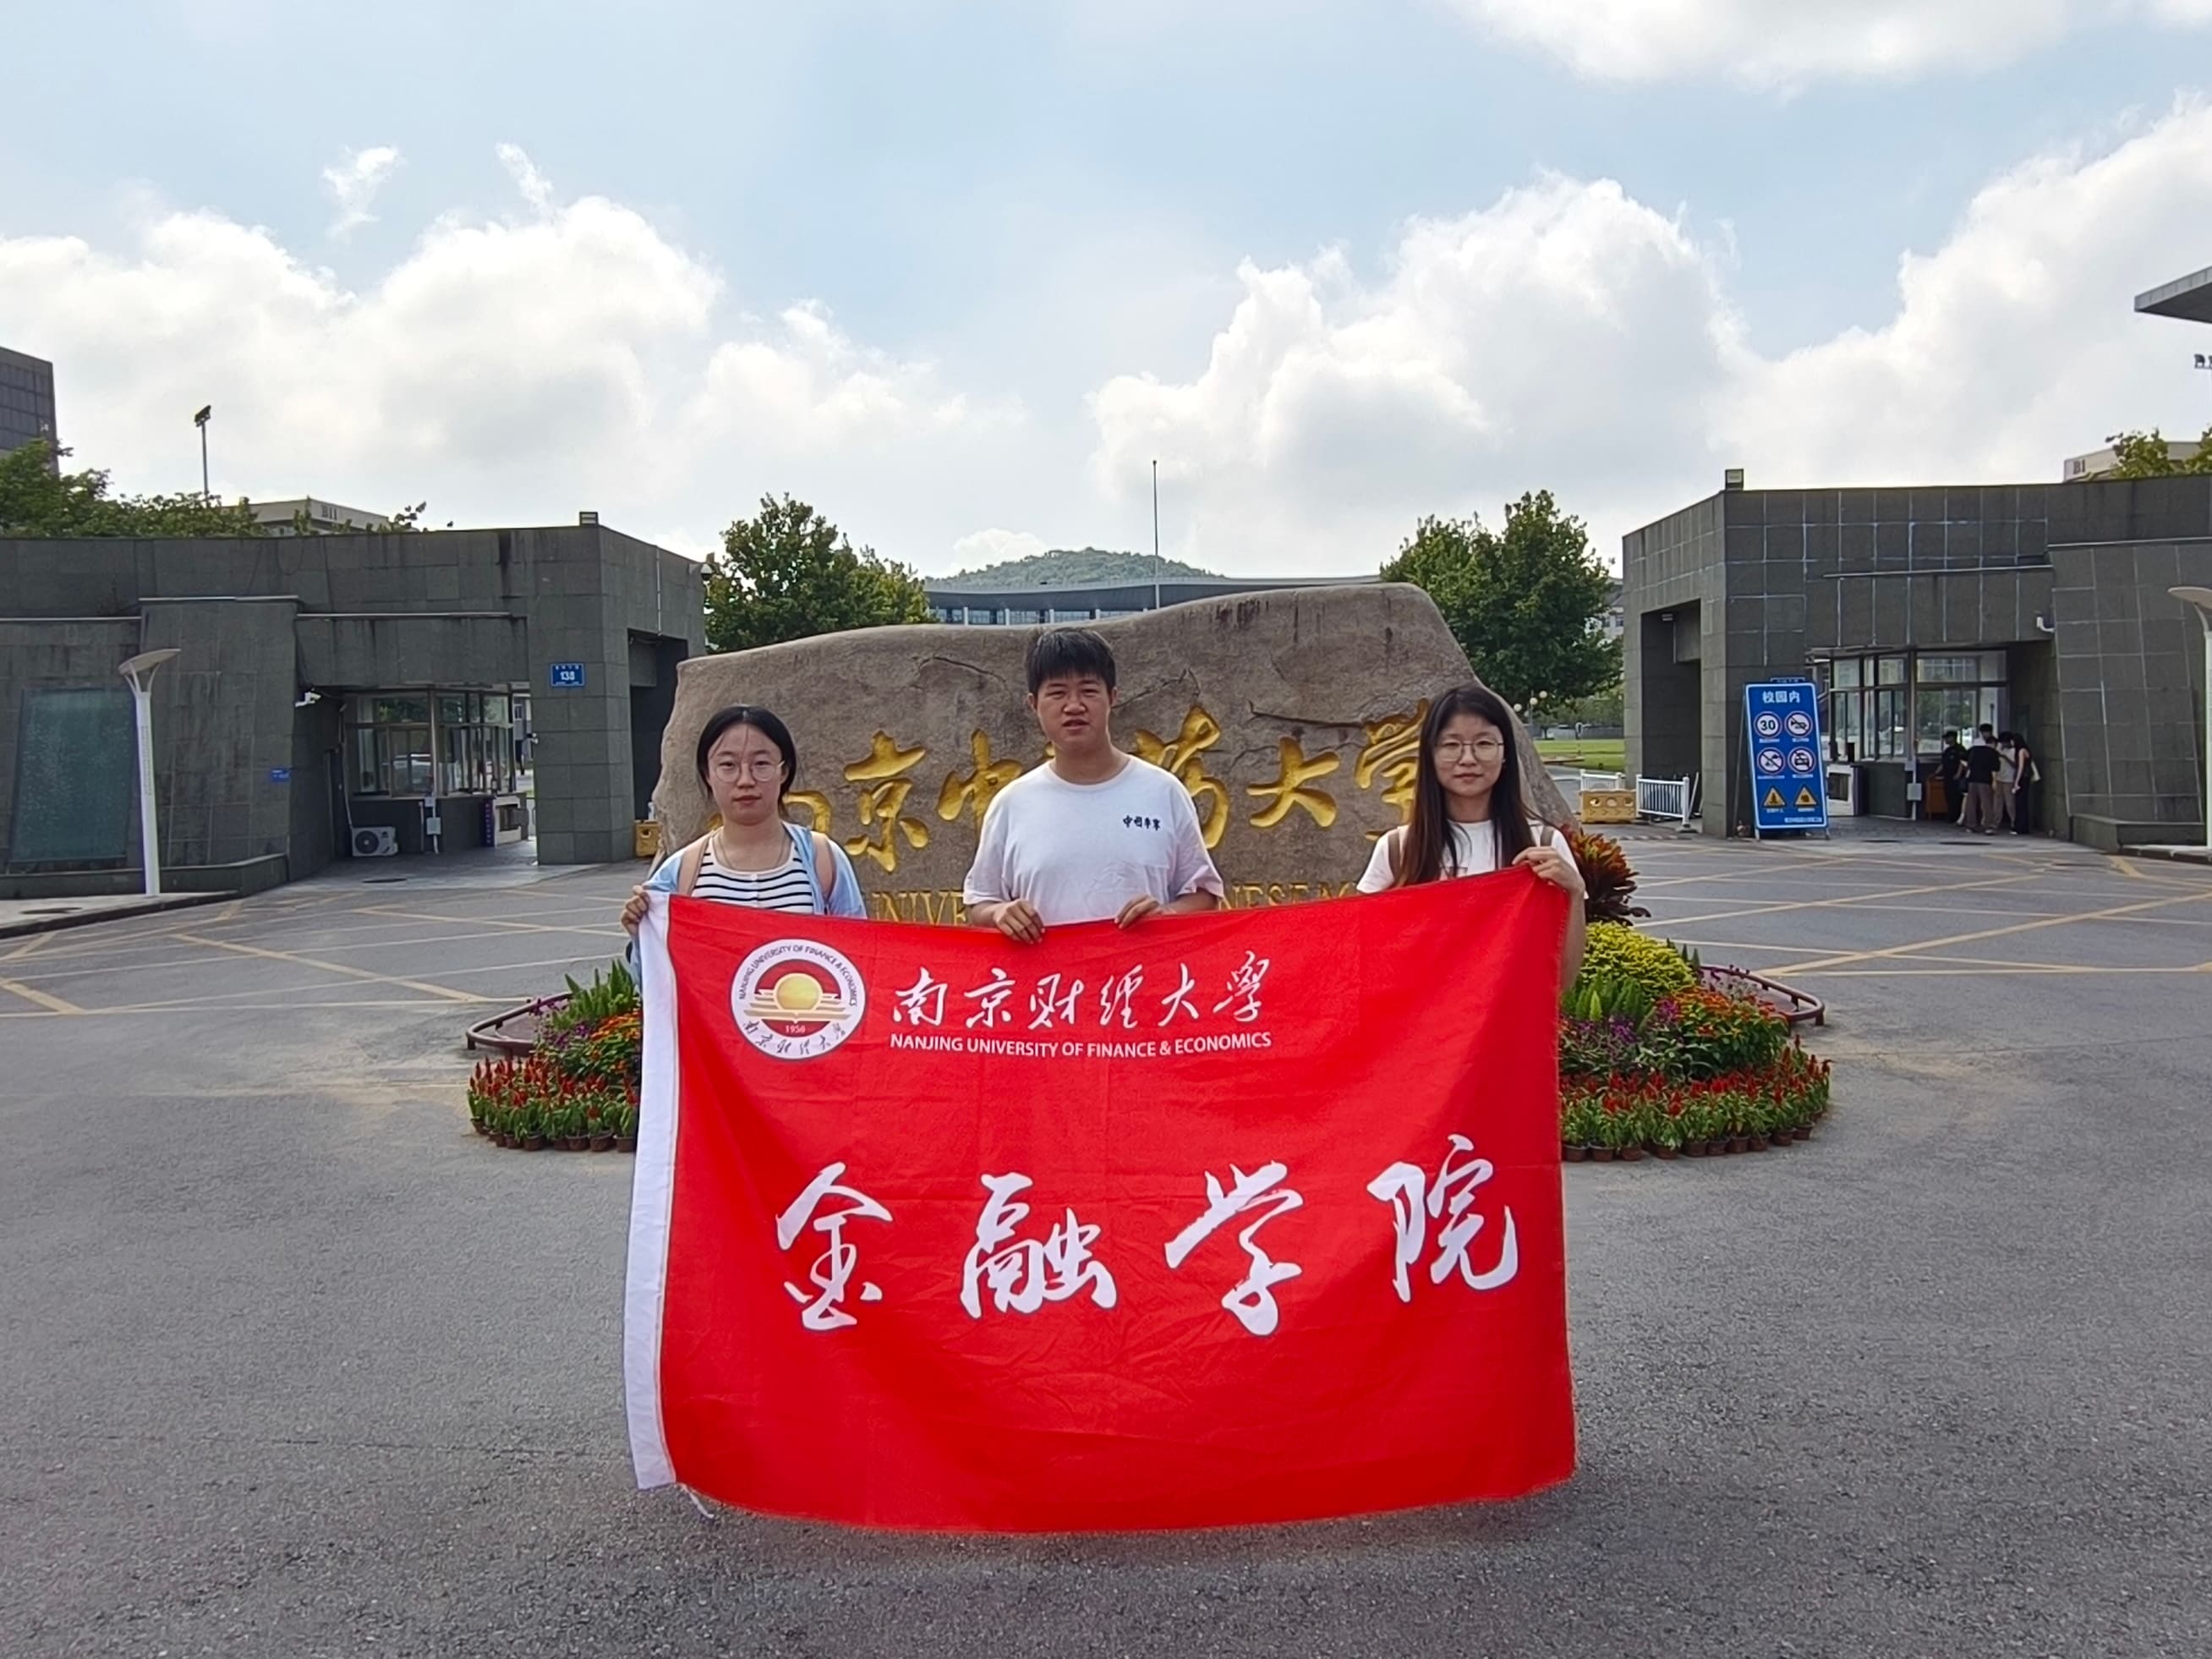
在南京中医药大学校园内,调研团队与来自不同年级、不同专业的学生进行了面对面的半结构化访谈。访谈对象覆盖中医学、中药学、护理学、药学等多个专业,既包括有丰富“先买后付”使用经验的高频使用者,也包括曾出现还款压力的学生和从未使用过相关产品的学生。团队围绕使用频率、消费场景、还款来源、风险认知等维度展开深入交流,力求还原问卷数据背后真实的决策过程。
访谈中,多位学生分享了自己的使用经历。一位高年级同学表示,购买专业教材和参加培训课程时经常选择分期,“每期只有几百块,感觉压力不大,但回头一算,几个平台加起来也不是小数目”。也有同学提到,“生活费还没到,还款日先到了”是不少人面临的短期现金流错配问题,部分学生不得不通过压缩饮食开支、增加兼职时间或向父母临时要钱来维持还款。
调研团队注意到,医学生群体虽然普遍具备较强的理性思维和风险意识,但在“限时优惠”“免息分期”等营销话术的刺激下,仍可能出现冲动消费。同时,多平台小额账单分散在不同还款日,使得学生难以快速汇总全部待还金额,“每期都不多”的感知往往掩盖了累计债务的真实规模。
南京中医药大学的实地调研为本次研究提供了丰富的一手素材。调研团队将把访谈资料与线上问卷数据进行交叉分析,进一步识别医学生群体在“先买后付”使用中的典型画像与风险点,为后续开展精准的金融消费教育提供实证依据。
据悉,调研团队还将陆续前往南京地区其他高校开展调研,最终形成完整的研究报告,并从学生自护、高校教育、平台优化、监管引导四个维度提出针对性的风险防范建议。
图1 调研团队在南京中医药大学合影
近年来,以花呗分期、京东白条、抖音月付、美团月付等为代表的“先买后付”产品正深度嵌入大学生日常消费场景。“每月仅需×元”“每天只需几块钱”等价格拆分方式,在提升消费便利性的同时,也可能弱化大学生对商品总价和未来还款义务的感知。医学生群体学业年限长、培养成本高,其消费行为与还款能力具有鲜明的群体特征,因此成为本次调研重点关注的对象之一。在南京中医药大学校园内,调研团队与来自不同年级、不同专业的学生进行了面对面的半结构化访谈。访谈对象覆盖中医学、中药学、护理学、药学等多个专业,既包括有丰富“先买后付”使用经验的高频使用者,也包括曾出现还款压力的学生和从未使用过相关产品的学生。团队围绕使用频率、消费场景、还款来源、风险认知等维度展开深入交流,力求还原问卷数据背后真实的决策过程。
访谈中,多位学生分享了自己的使用经历。一位高年级同学表示,购买专业教材和参加培训课程时经常选择分期,“每期只有几百块,感觉压力不大,但回头一算,几个平台加起来也不是小数目”。也有同学提到,“生活费还没到,还款日先到了”是不少人面临的短期现金流错配问题,部分学生不得不通过压缩饮食开支、增加兼职时间或向父母临时要钱来维持还款。
调研团队注意到,医学生群体虽然普遍具备较强的理性思维和风险意识,但在“限时优惠”“免息分期”等营销话术的刺激下,仍可能出现冲动消费。同时,多平台小额账单分散在不同还款日,使得学生难以快速汇总全部待还金额,“每期都不多”的感知往往掩盖了累计债务的真实规模。
南京中医药大学的实地调研为本次研究提供了丰富的一手素材。调研团队将把访谈资料与线上问卷数据进行交叉分析,进一步识别医学生群体在“先买后付”使用中的典型画像与风险点,为后续开展精准的金融消费教育提供实证依据。
据悉,调研团队还将陆续前往南京地区其他高校开展调研,最终形成完整的研究报告,并从学生自护、高校教育、平台优化、监管引导四个维度提出针对性的风险防范建议。
实践活动推荐
- 阅读